Quem trabalha próximo ao comercial provavelmente já ouviu falar na famosa “dúzia de treze”: o cliente compra 12 unidades e recebe a 13ª como bonificação.
É uma prática comercial simples e bastante conhecida. O que a Reforma Tributária pode mudar é a forma de documentá-la.
A LC nº 214/2025, ao tratar dos descontos incondicionais, contempla as bonificações que constem no próprio documento fiscal e não dependam de evento posterior.
E aí começa a provocação.
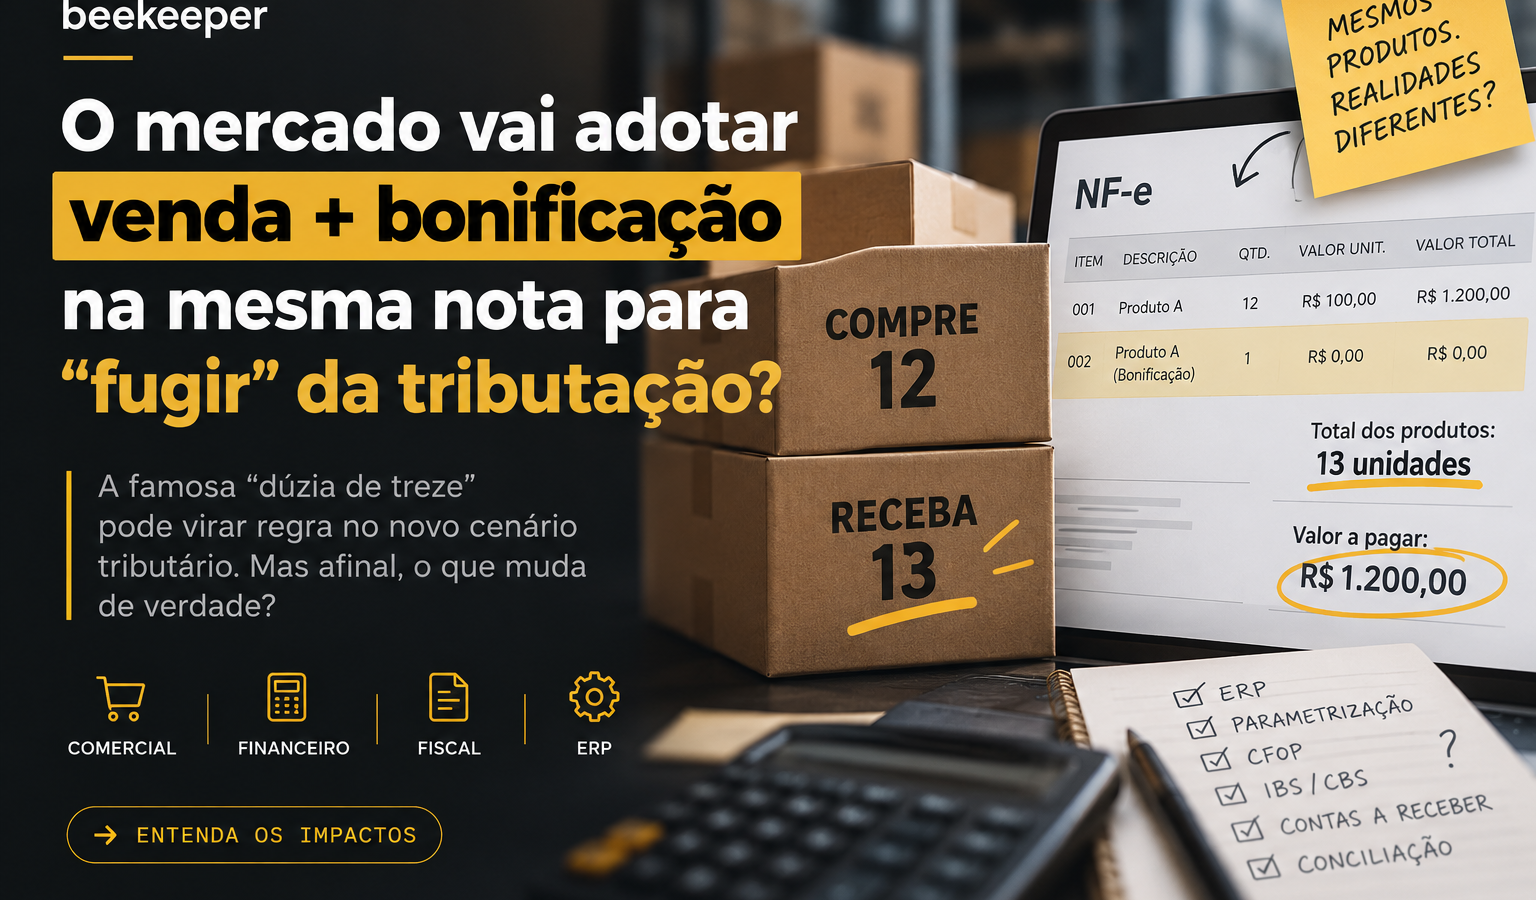
Hoje, muitas empresas faturam as 12 unidades vendidas em uma NF-e e emitem separadamente a unidade bonificada. Mas, se essa separação resultar na tributação da bonificação pelo IBS e pela CBS, será que veremos o mercado migrando para as 13 unidades na mesma nota fiscal?
Pode parecer apenas uma mudança fiscal. O problema é que ela chega rapidamente ao financeiro.
Imagine 12 produtos de R$ 100 cada + uma unidade bonificada.
A NF-e passa a documentar 13 unidades, mas o cliente continua devendo apenas R$ 1.200.
Sim, existem CFOPs que permitem diferenciar as naturezas das operações dentro do documento. Mas isso não significa que, visualmente, ficará claro para quem recebe a nota que uma parte daquelas mercadorias não representa valor a pagar.
E existe outro ponto ainda mais sensível: a parametrização tributária do ERP.
O sistema precisará reconhecer corretamente quais itens correspondem à venda e quais representam a bonificação, aplicando o tratamento adequado de IBS e CBS. Uma parametrização equivocada pode fazer a empresa tributar justamente uma bonificação que, atendidos os requisitos legais, não precisaria compor a base de cálculo.
Ao mesmo tempo, o financeiro não poderá simplesmente interpretar o total das mercadorias como contas a receber. Pedido, boleto, PIX, conciliação bancária, faturamento e indicadores de margem precisarão conversar corretamente com essa nova lógica.
E surge uma questão ainda maior: o próprio layout da NF-e poderá precisar de adequações para deixar essa diferença mais clara?
Imagine o contas a pagar recebendo uma nota com 13 unidades, enquanto o boleto corresponde somente a 12.
Agora multiplique isso por milhares de empresas utilizando políticas comerciais de bonificação.
Uma expressão aparentemente pequena na legislação (“no próprio documento fiscal”) pode acabar provocando mudanças no comercial, no financeiro, no fiscal e nos próprios ERPs.
A famosa “dúzia de treze” talvez continue exatamente igual para o vendedor e para o cliente.
O desafio será fazer o fiscal, o financeiro e o sistema entenderem essa 13ª unidade da mesma forma.