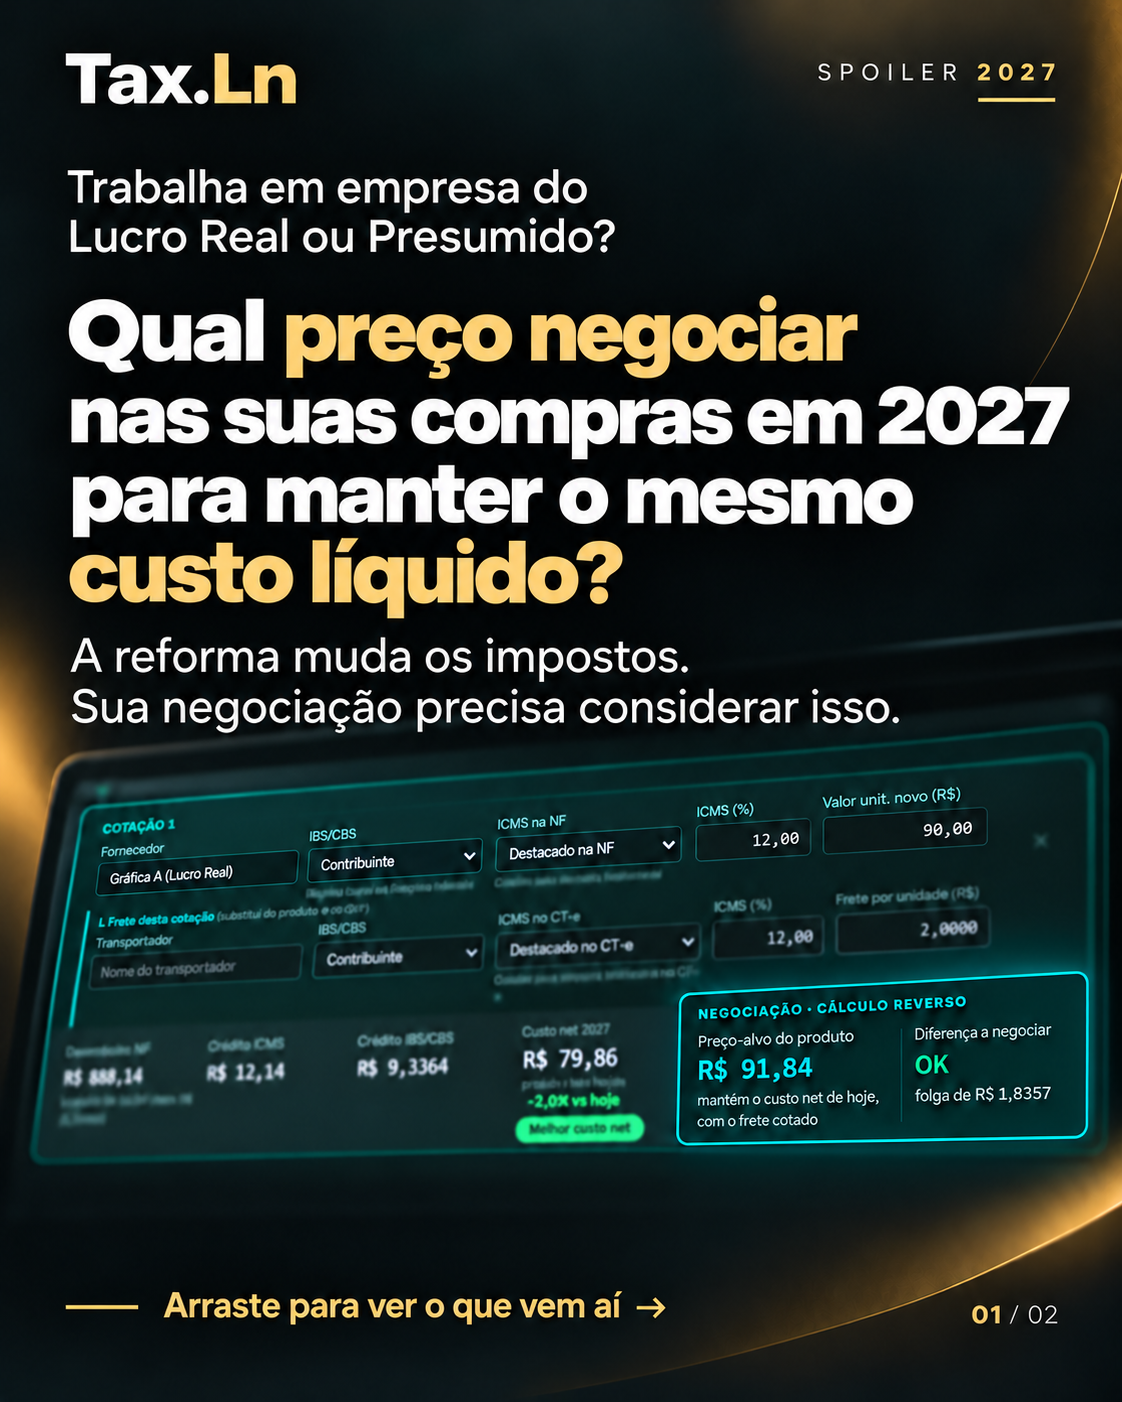
Quanto precisa ser o preço do meu fornecedor para a minha indústria manter o mesmo custo net (custo líquido) de hoje em 2027?
A ferramenta da Tax.Ln foi desenvolvida para responder essa pergunta. Você informa o preço atual, a finalidade da compra e o regime tributário da sua empresa. Com a configuração tributária previamente definida, ela calcula o novo preço-alvo para negociar com o fornecedor, buscando manter o mesmo custo net atual, considerando a tributação de 2027.
A análise contempla insumos, gastos gerais de fabricação, materiais de uso e consumo e imobilizado, respeitando o tratamento aplicável a cada aquisição.
Assim, você chega à negociação com uma referência: quanto o fornecedor pode cobrar para que, depois dos tributos e créditos considerados na simulação, aquela compra mantenha o mesmo custo para a sua indústria.
Mas por que essa conta precisa entrar nas negociações e no orçamento agora?
Porque as dúvidas já estão aparecendo: vale fechar um contrato para garantir uma condição melhor? Antecipar compras? Aproveitar um desconto para aumentar o estoque? Ou esperar a nova tabela?
A resposta exige avaliar como a mudança tributária afeta cada aquisição. O preço da nota pode aumentar sem que o custo net aumente na mesma proporção. Também pode acontecer o contrário.
O que muda na composição das compras em 2027?
PIS e Cofins serão extintos, dando lugar à CBS. O IPI terá suas alíquotas reduzidas a zero como regra, preservadas as exceções relacionadas à Zona Franca de Manaus. O IBS será cobrado à alíquota de 0,10%, enquanto o ICMS continuará existindo durante a transição.
O cálculo de referência da CBS divulgado pelo TCU foi de 11,3468%, arredondado para 11,3%, ainda sujeito à definição pelo Senado. Para 2027 e 2028, também está prevista a redução de 0,1 ponto percentual da CBS. A tributação efetiva dependerá do enquadramento da operação, inclusive de eventuais reduções e regimes específicos.
No Rio Grande do Sul, mudanças estaduais também entram nessa conta. Alguns deixam a substituição tributária a partir de janeiro de 2027, bem como há também revogação de benefícios específicos de redução da base de cálculo e inaplicabilidade de diferimento. A saída da ST não significa o fim do ICMS, e os efeitos precisam ser verificados conforme o produto e a operação.
Essas alterações afetam diretamente quem compra: mudam a composição da cotação, o desembolso, os créditos aproveitáveis e o valor que permanece como custo para a indústria.
Por isso, não basta acrescentar a CBS ao preço atual do fornecedor.
É necessário identificar os tributos que saem, os que entram, os que permanecem e quais créditos a empresa poderá aproveitar.
A finalidade da compra faz parte dessa análise. Um insumo, um gasto geral de fabricação, um material de uso e consumo e uma máquina não devem receber automaticamente o mesmo tratamento tributário.
O regime do fornecedor também precisa ser conhecido. No Simples Nacional, por exemplo, a forma de recolhimento do IBS e da CBS interfere no crédito disponível para o comprador. Duas propostas com o mesmo preço podem representar custos net diferentes.
Frete, prazo de pagamento e condições contratuais completam a avaliação. Um detalhe na negociação pode mudar qual proposta é a mais vantajosa.
E antecipar compras para formar estoque?
Um desconto precisa compensar o capital parado, a armazenagem e o prazo de consumo dos materiais.
Nos estoques enquadrados nas hipóteses legais de crédito presumido de CBS, inclusive determinados produtos sujeitos ao PIS e à Cofins monofásicos, o aproveitamento não será integral de uma só vez. A utilização ocorrerá em 12 parcelas mensais iguais e sucessivas, a partir do mês seguinte ao da apropriação, exclusivamente contra a CBS.
Esse direito depende dos requisitos e das exclusões legais e não se estende automaticamente a todas as aquisições, como as destinadas ao ativo imobilizado.
Portanto, antecipar compras pode ser uma oportunidade, mas precisa fazer sentido para o caixa, para o giro e para a operação industrial.
Essa análise também define a qualidade do orçamento de 2027.
As compras influenciam o custo de produção, as despesas, os investimentos e a necessidade de capital de giro. Projetar o próximo ano apenas aplicando um reajuste sobre os valores atuais pode distorcer a margem esperada e o planejamento financeiro.
Uma base coerente melhora o comparativo entre real x orçado, permitindo identificar se a diferença veio do preço negociado, do volume, do frete, da troca de fornecedor ou dos créditos tributários.
A ferramenta ajuda a transformar essas variáveis em cenários comparáveis e em uma referência para a negociação.
Sua indústria precisa de uma solução específica?
A Tax.Ln também oferece a análise exclusiva das operações da empresa como ponto de partida para desenvolver um SaaS personalizado, com parâmetros, regras tributárias e cenários adequados à sua realidade.
O projeto pode contemplar as particularidades das aquisições e apoiar a rotina de compras, custos, controladoria e gestão, com escopo e atualização definidos para a solução.
Em breve, vamos mostrar na prática. O material estará disponível em novembro.
Quer conhecer a ferramenta? Assine a newsletter do Beekeeper, logo abaixo, para receber a novidade assim que ela estiver disponível.
Para avaliar uma solução personalizada para a sua indústria, assine a newsletter e deixe seu e-mail: a Tax.Ln entra em contato para entender o que você precisa analisar.
Compartilhe com quem compra, negocia ou acompanha o orçamento da sua empresa.