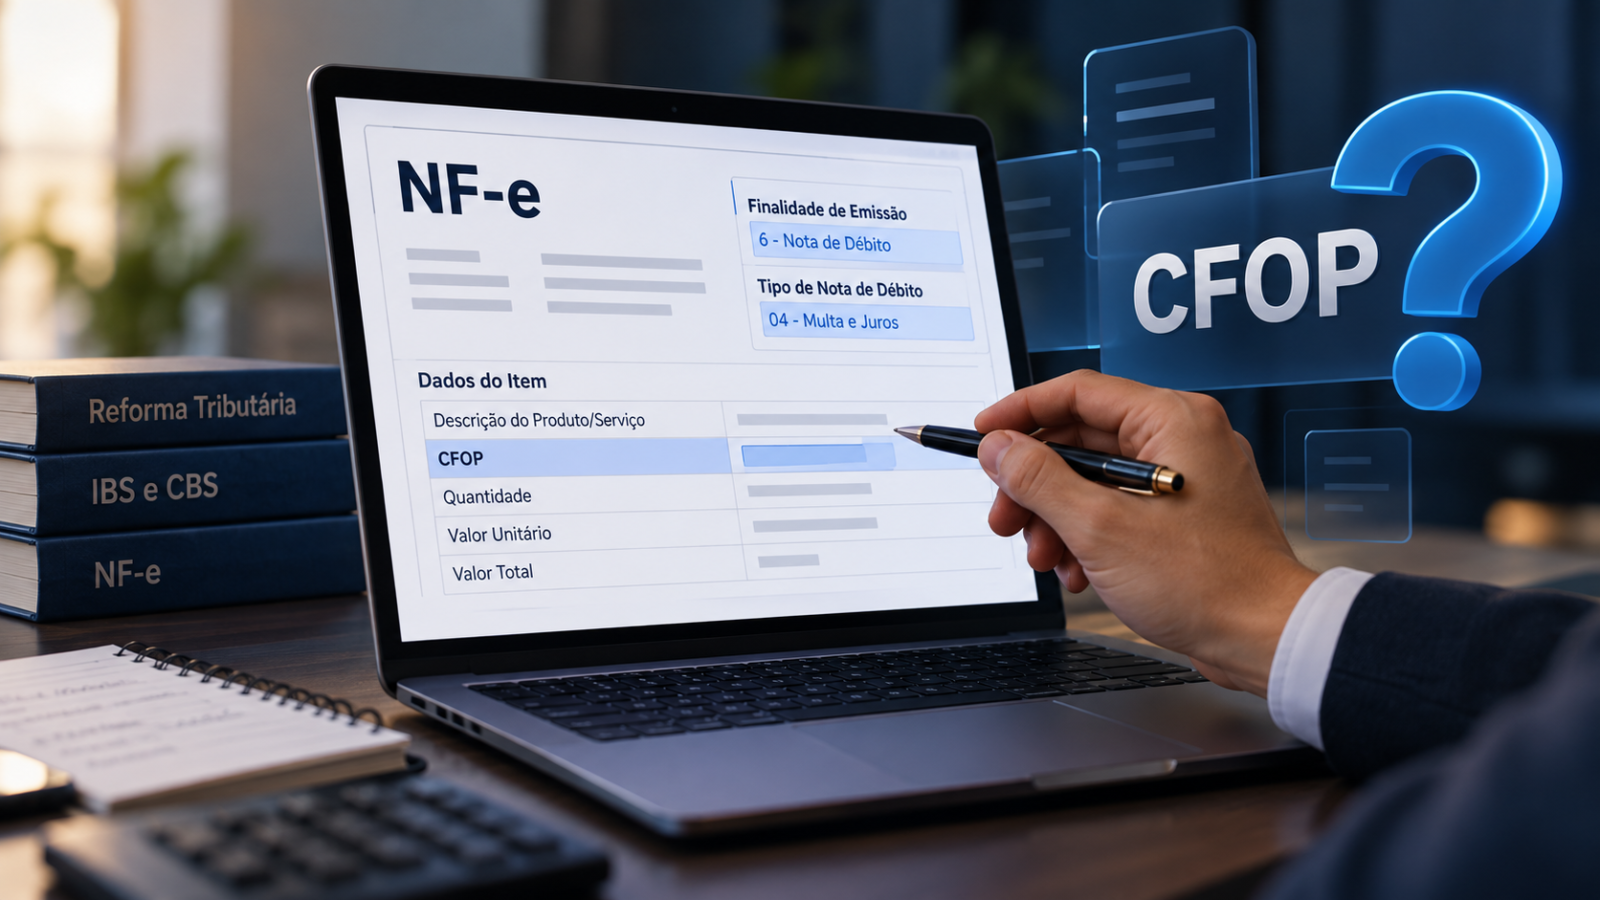
A obrigação já existe, os sistemas já estão sendo configurados e a NF-e possui campos específicos para documentar juros e multas. Mas uma pergunta aparentemente simples ainda gera insegurança: qual CFOP utilizar na Nota de Débito de juros e multa?
A dúvida se torna ainda mais relevante quando entramos na rotina das empresas. Grandes fornecedores de ERP já disponibilizam essa emissão, porém adotam tratamentos diferentes para o CFOP.
Temos, portanto, um cenário peculiar: a regra tributária existe, o documento foi tecnicamente criado e os sistemas já permitem sua emissão, mas um dos campos básicos da NF-e ainda não possui tratamento uniforme.
De onde vem a Nota de Débito de multa e juros?
A Lei Complementar nº 214/2025, em seu art. 12, § 1º, II, estabelece que o valor da operação, base de cálculo do IBS e da CBS, compreende também os valores correspondentes a juros, multas, acréscimos e encargos.
No ambiente da NF-e, a operacionalização foi desenvolvida pela Nota Técnica 2025.002 da NF-e/NFC-e, responsável pelas adequações do documento fiscal eletrônico à Reforma Tributária do Consumo.
A NT introduziu as finalidades específicas de Nota de Crédito e Nota de Débito e criou, entre os tipos de Nota de Débito, o tipo 04, Multa e Juros, identificado pela combinação:
- finNFe = 6, Nota de Débito
- tpNFDebito = 04, Multa e Juros
A própria documentação técnica trata da situação das operações em que o fornecedor cobra juros e multas em razão do pagamento em atraso, considerando os reflexos desses valores na incidência do IBS e da CBS e estabelecendo a utilização da Nota de Débito para documentar o respectivo acréscimo.
A NT também estabelece regras específicas de referenciamento entre os documentos fiscais, vinculando a Nota de Débito à operação que originou os encargos.
Portanto, a existência da Nota de Débito de Multa e Juros, sua finalidade e o tratamento desses valores para IBS e CBS possuem fundamento legal e técnico.
A dúvida aparece quando chegamos ao CFOP.
Qual CFOP utilizar?
Embora a NT 2025.002 tenha criado a estrutura da Nota de Débito e estabelecido regras específicas para sua emissão, não foi criado um CFOP próprio para representar a cobrança de juros e multa.
Temos um documento com finalidade própria, tipo próprio, regras específicas para IBS e CBS e vinculação à operação que originou os encargos, mas que continua utilizando a estrutura da NF-e modelo 55, na qual o CFOP permanece presente.
A própria Nota Técnica reforça essa particularidade ao estabelecer regras de validação para que as NF-e emitidas com finalidade de débito ou crédito sejam utilizadas para os ajustes relacionados ao IBS e à CBS, restringindo, nessas hipóteses, o preenchimento de grupos relacionados a tributos como ICMS, IPI, II, PIS e COFINS.
Ou seja, estamos diante de uma nova finalidade fiscal, criada para atender à sistemática do IBS e da CBS, sendo operacionalizada dentro da estrutura já existente da NF-e.
É justamente nesse encontro entre a nova sistemática e o modelo fiscal atual que surge a dúvida sobre o CFOP.
E os sistemas, como estão tratando?
Na ausência de uma orientação específica e uniforme para esse campo, fornecedores de ERP passaram a implementar soluções diferentes.
A Sankhya orienta, em sua documentação para emissão da Nota de Débito de Multa e Juros, a utilização do mesmo CFOP do item da nota fiscal original. A orientação também prevê a utilização do mesmo CST e da mesma classificação tributária, cClassTrib, do fornecimento original.
Fonte: Sankhya, “Como emitir Nota de Débito, Multa e Juros, Tipo 04”
Já a TOTVS, na documentação da Linha Logix, apresenta tratamento diferente. Para notas de débito destinadas a clientes dentro do estado, interestaduais e do exterior, são utilizados, respectivamente, os CFOPs 5.949, 6.949 e 7.949.
A própria TOTVS explica que, como a Nota de Débito não gera ICMS, mas o CFOP continua sendo exigido pelo schema da NF-e, esses CFOPs estão temporariamente fixados no sistema. A documentação também ressalta que esse tratamento poderá sofrer alterações diante de novas publicações ou mudanças na legislação.
Fonte: TOTVS, Linha Logix, “Gerar Nota Fiscal de Débito”
Temos, portanto, tratamentos diferentes, documentados pelos próprios fornecedores dos sistemas, para atender à mesma obrigação fiscal.
Esse é um ponto importante: não estamos comparando apenas interpretações informais do mercado. Estamos diante de soluções efetivamente implementadas e documentadas por fornecedores de ERP, enquanto ainda não há uma orientação normativa específica que uniformize o CFOP para a Nota de Débito de Multa e Juros.
Por isso, a prática adotada pelo ERP não deve ser confundida automaticamente com uma definição normativa sobre o CFOP correto.
Então, qual é o CFOP correto?
É justamente aqui que precisamos ter cautela.
Utilizar o CFOP da operação original possui uma lógica operacional, pois mantém o documento vinculado à natureza da operação que gerou os juros e a multa.
Utilizar os CFOPs genéricos 5.949, 6.949 ou 7.949 também parte de uma lógica identificável, considerando que a Nota de Débito não representa uma nova circulação da mercadoria e que o CFOP permanece sendo exigido dentro da estrutura atual da NF-e.
Entretanto, a existência dessas interpretações não transforma nenhuma delas, por si só, em uma regra normativa definitiva.
Até que exista orientação específica dos órgãos responsáveis ou alteração técnica que discipline expressamente o tratamento do CFOP nessas emissões, é importante que as empresas acompanhem as atualizações das Notas Técnicas, atos normativos, orientações da Receita Federal, do Comitê Gestor do IBS e dos próprios fornecedores de seus sistemas.
Também é importante conhecer e documentar o critério utilizado na parametrização do ERP, principalmente enquanto permanecer essa ausência de uniformidade.
A obrigação existe, mas a operacionalização ainda está sendo construída
Esse é um bom exemplo dos desafios que estão surgindo durante a implementação da Reforma Tributária.
Não basta conhecer a Lei Complementar nº 214/2025.
Entre aquilo que a legislação determina e aquilo que efetivamente precisa ser parametrizado dentro de um ERP existe uma camada operacional formada por leiautes, Notas Técnicas, regras de validação, tabelas fiscais e orientações complementares.
E nem sempre todas essas peças chegam com o mesmo nível de detalhamento.
No caso da Nota de Débito de juros e multa, a obrigação possui fundamento legal, o documento possui previsão técnica e o leiaute estabelece como identificar sua finalidade. O ponto que ainda merece uniformização é como o CFOP deve ser utilizado nessa nova realidade.
Por isso, enquanto não houver uma orientação definitiva, talvez a pergunta mais importante não seja apenas:
“Qual CFOP o meu sistema está utilizando?”
Mas também:
“Qual é o fundamento utilizado pelo meu sistema para chegar a esse CFOP?”
Na Reforma Tributária, parametrizar será importante. Entender o fundamento da parametrização será ainda mais.
Referências
- Lei Complementar nº 214/2025, art. 12, § 1º, II.
- Nota Técnica 2025.002, NF-e/NFC-e, Reforma Tributária do Consumo.
- Sankhya, “Como emitir Nota de Débito, Multa e Juros, Tipo 04”.
- TOTVS, Linha Logix, “Gerar Nota Fiscal de Débito”.