Uma empresa pode vender bem, manter as contas em dia, ter uma equipe ocupada e apresentar um bom volume de movimentação financeira e, ainda assim, o empreendedor não conseguir responder com segurança a uma pergunta bastante básica: quanto a empresa realmente ganhou no último mês?
Essa situação é mais comum do que parece, principalmente em negócios que cresceram com uma estrutura administrativa muito voltada à execução. Existe alguém responsável pelo contas a pagar e a receber, o faturamento acontece, os documentos são enviados para a contabilidade, os impostos são pagos e o saldo bancário é acompanhado diariamente. A operação financeira funciona, mas isso não significa necessariamente que exista controle sobre o resultado.
Na prática, quando não há uma rotina de fechamento gerencial, o saldo bancário acaba se tornando uma das principais referências para avaliar a situação da empresa. Se há dinheiro disponível, a percepção é de que o mês foi bom; quando o caixa aperta, surge a sensação de que alguma coisa está errada. O problema é que caixa e resultado não são a mesma coisa. Uma empresa pode apresentar resultado positivo e, ao mesmo tempo, ter recursos comprometidos com estoque, clientes a receber ou outros movimentos financeiros. Da mesma forma, ter dinheiro disponível hoje não significa necessariamente que todo aquele valor representa resultado da operação.
Enquanto a empresa é menor, a experiência do próprio empreendedor muitas vezes consegue preencher parte dessa lacuna. Ele acompanha as vendas, conhece os principais gastos, sabe quando houve uma compra maior e percebe quando alguma coisa começa a sair do padrão. Conforme o negócio cresce, porém, aumenta também a quantidade de informações que precisam ser conectadas para entender o que realmente está acontecendo.
É nesse momento que algumas perguntas começam a ficar mais difíceis de responder. A estrutura atual está adequada ao que a empresa vende? Existe espaço para assumir uma nova despesa fixa? O crescimento do faturamento está realmente se transformando em resultado? Quanto custa manter a operação funcionando? O aumento das vendas está trazendo retorno ou apenas aumentando a necessidade de caixa?
O problema é que essas respostas dificilmente estarão em um único relatório ou no extrato bancário. Elas começam a aparecer quando as informações que a empresa já produz todos os dias passam a ser organizadas para explicar o negócio, e não apenas registrar suas movimentações.
Entre executar o financeiro e entender o resultado existe uma etapa importante
Na maioria das empresas, boa parte das informações necessárias para começar já existe. Elas estão no ERP, nos extratos bancários, no contas a pagar, no contas a receber, no faturamento, no estoque e nos documentos encaminhados para a contabilidade.
O que muitas vezes não existe é uma rotina capaz de conectar essas informações, conferir se elas fazem sentido e transformá-las em uma visão gerencial do mês.
É justamente nesse espaço entre executar o financeiro e entender o resultado que começa a controladoria.
E começar uma controladoria não significa necessariamente contratar uma grande equipe, implantar dezenas de indicadores ou construir dashboards sofisticados. Antes de chegar a esse nível, existe uma etapa muito mais básica: criar uma rotina de organização, conferência e fechamento que permita confiar na informação que será utilizada para tomar decisões.
Centro de custo, classificação das contas, definição de responsáveis, conciliação bancária, contas a pagar e receber, competência, faturamento e estoque são controles relativamente simples quando observados separadamente. O valor aparece quando eles começam a funcionar de forma integrada e permitem que a empresa enxergue o mês como um todo. O próprio método do Controladoria Essencial começa pela organização dessa base antes de avançar para controles mais sofisticados.
Isso também significa entender que nem todo controle precisa ser implantado agora. Criar uma estrutura excessivamente complexa antes de dominar o básico pode produzir exatamente o efeito contrário: mais trabalho operacional, mais planilhas para alimentar e pouca informação realmente utilizada na gestão.
Por isso, um dos princípios que orienta o Controladoria Essencial é bastante simples: um controle precisa contribuir para a confiabilidade da informação, reduzir algum risco, melhorar o fechamento ou apoiar uma decisão. Se ele ainda não cumpre nenhuma dessas funções para aquela empresa, provavelmente não deveria ser a prioridade naquele momento.
Antes de sofisticar a gestão, é preciso conseguir fechar o mês
Quando uma empresa ainda não possui uma rotina gerencial estruturada, existe uma tendência natural de olhar primeiro para aquilo que parece mais avançado: indicadores, BI, orçamento, projeções, margem por produto ou análises detalhadas de desempenho.
Essas ferramentas podem ser extremamente importantes, mas dependem de uma condição anterior: a informação que chega até elas precisa ser confiável.
Por isso, o primeiro objetivo pode ser muito mais simples. Conseguir chegar ao final do mês, reunir as informações da operação, realizar as principais conferências e produzir uma visão gerencial básica que mostre como aquele período terminou.
É uma mudança aparentemente pequena, mas importante. A empresa deixa de esperar exclusivamente pelo balancete contábil para começar a entender o próprio desempenho e passa a construir internamente uma rotina de fechamento. Essa transição entre simplesmente executar o financeiro e conseguir fechar, conferir e apresentar um resultado gerencial é justamente o ponto de partida do Controladoria Essencial.
Com o tempo, essa rotina também muda a qualidade das perguntas feitas pela gestão. O foco deixa de estar apenas em quanto entrou, quanto saiu ou quanto existe disponível no banco e começa a avançar para o comportamento das receitas, dos gastos, da estrutura e do próprio resultado.
É a partir dessa base que análises mais avançadas começam realmente a fazer sentido.
Foi pensando nessa realidade que criamos o Controladoria Essencial
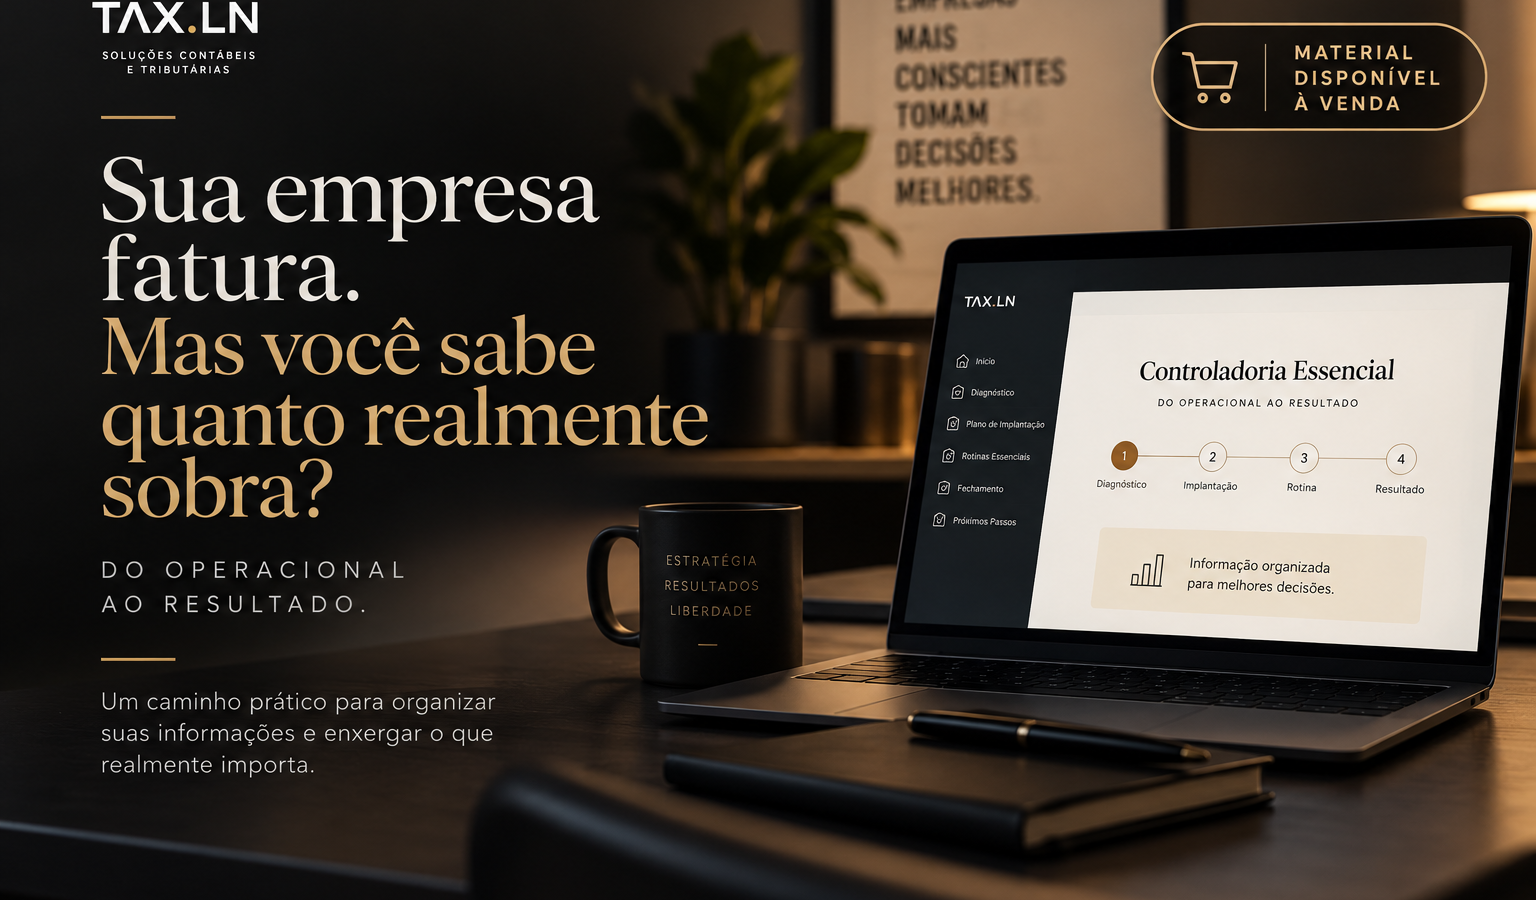
O Controladoria Essencial foi desenvolvido para empresas que ainda não possuem uma controladoria estruturada e precisam entender por onde começar, sem transformar esse processo em algo maior ou mais complexo do que precisa ser.
A proposta não é entregar uma lista extensa de controles e esperar que o empreendedor descubra sozinho o que deve implantar. A ferramenta começa entendendo a realidade atual da empresa por meio de um diagnóstico simples, considerando aspectos como atividade, sistema utilizado, responsáveis pelas rotinas, estoque, existência de DRE gerencial, centro de custo, controle por competência e conciliação bancária. A partir dessas informações, o objetivo é direcionar o ponto de partida e organizar a evolução da estrutura.
Depois do diagnóstico, a ferramenta conduz uma jornada de implantação que começa pela organização da base e avança gradualmente pelas principais rotinas necessárias ao fechamento. A proposta é estruturar esse primeiro processo ao longo de 30 dias, passando pela organização dos cadastros e responsabilidades, financeiro, faturamento, competência, fiscal, estoque quando aplicável e, finalmente, pelas rotinas de conciliação e fechamento.
Isso não significa que uma empresa terá uma controladoria madura em 30 dias. Existe uma diferença importante entre implantar, executar e validar. É possível organizar cadastros, processos, responsáveis, prazos e ferramentas nesse período; a confiabilidade da informação, porém, é construída nos fechamentos seguintes, quando a rotina passa a ser executada, conferida e comparada com a contabilidade.
Essa distinção é importante porque controle não nasce de uma implantação isolada. Ele se consolida quando a empresa consegue repetir o processo e melhorar a qualidade das informações mês após mês.
Controle não é ter mais planilhas. É conseguir enxergar melhor a empresa.
O objetivo do Controladoria Essencial não é fazer com que o empreendedor passe a viver dentro de controles ou transformar uma empresa pequena em uma estrutura excessivamente burocrática. É justamente o contrário: organizar o necessário para que as informações que já fazem parte da rotina deixem de existir apenas como registros operacionais e passem a contribuir para a gestão.
Porque chega um momento em que saber quanto a empresa vendeu, quanto pagou e quanto tem disponível no banco já não é suficiente para responder às perguntas que o próprio crescimento começa a trazer.
E talvez esse seja um bom sinal de que a empresa chegou a uma nova etapa.
Se hoje você conhece profundamente sua operação, acompanha vendas e financeiro, mas ainda sente dificuldade para enxergar com clareza quanto o negócio realmente gera de resultado e o que os números estão mostrando sobre a empresa, o próximo passo não precisa ser criar uma estrutura complexa de controladoria.
Pode ser simplesmente começar pelo essencial.